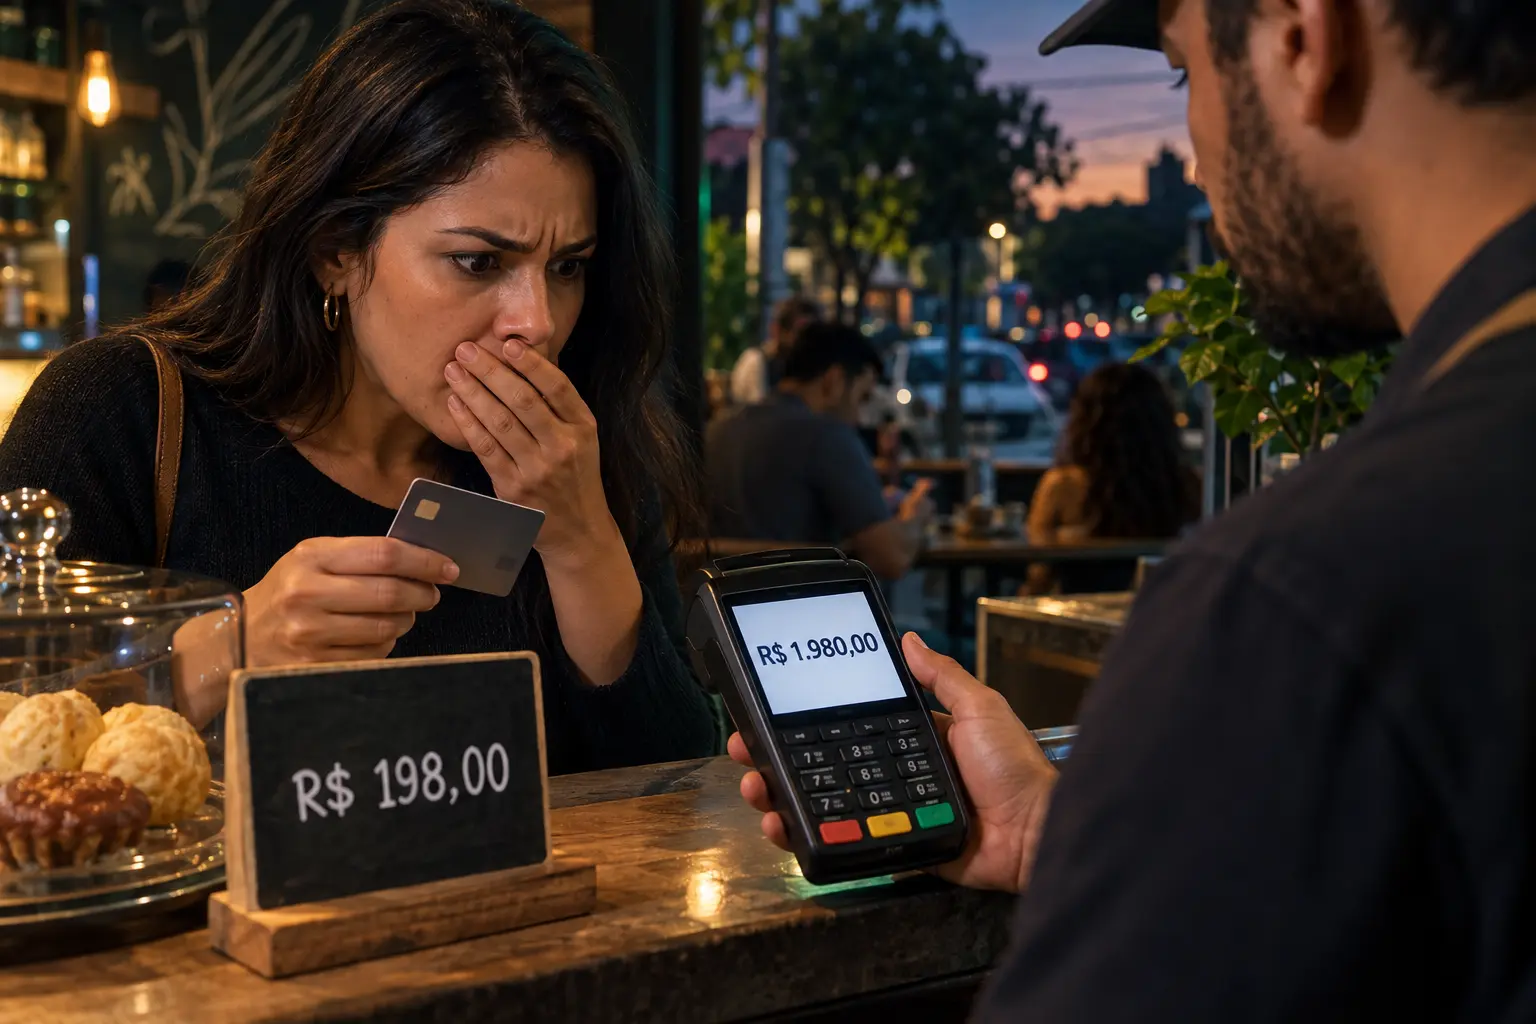
O golpe da maquininha pode ocorrer quando o criminoso altera o valor, esconde a tela, troca o cartão ou simula falhas para repetir a cobrança. Ao perceber a fraude, bloqueie o cartão, avise imediatamente a instituição financeira, conteste as transações e preserve comprovantes, mensagens, imagens e dados do estabelecimento. A devolução não é automática: ela depende do meio de pagamento, das provas e da eventual falha de segurança. Agir nas primeiras horas aumenta a chance de interromper novas operações e esclarecer a responsabilidade.
O que você encontrará neste artigo
- Como o golpe funciona
- Modalidades mais comuns
- Sinais de alerta antes do pagamento
- Providências imediatas
- Provas que devem ser preservadas
- Contestação e tentativa de recuperação
- Responsabilidade do banco ou fornecedor
- Possível enquadramento criminal
- Como prevenir novas fraudes
- Perguntas frequentes
- Conclusão
- Orientação jurídica
Como funciona o golpe da maquininha?
O golpe da maquininha reúne diferentes fraudes praticadas durante ou logo depois de um pagamento presencial. Em alguns casos, o valor digitado é maior que o preço informado. Em outros, a tela está danificada, coberta ou posicionada para impedir a conferência. Também pode ocorrer troca do cartão, captura indevida da senha ou repetição de cobranças após uma falsa mensagem de operação recusada.
O ponto comum é a manipulação do momento do pagamento. O autor aproveita pressa, distração, ambiente escuro ou confiança no vendedor para obter uma autorização que não corresponde ao negócio real. Por isso, o registro do terminal pode indicar que a senha foi digitada ou que a aproximação foi aceita, embora a vítima tenha sido induzida a confirmar um valor diferente.
Essa característica torna a prova especialmente importante. A discussão não se limita a saber se houve autenticação técnica. É necessário reconstruir o preço combinado, o valor efetivamente cobrado, a identidade do recebedor, o modo de apresentação da maquininha e o comportamento dos sistemas de prevenção a fraude.
Quais são as modalidades mais comuns do golpe da maquininha?
A fraude pode assumir formatos diferentes. Conhecer os padrões ajuda a identificar o ocorrido e a formular uma contestação mais precisa.
Valor alterado ou tela escondida
O fraudador digita um valor superior ao combinado e dificulta a leitura da tela. Uma compra de R$ 198,00, por exemplo, pode aparecer como R$ 1.980,00. A vítima digita a senha ou aproxima o cartão acreditando que confirmou o preço correto. O comprovante, a nota, a oferta e as mensagens anteriores ajudam a demonstrar a divergência.
Troca do cartão e observação da senha
Depois de alegar falha, o atendente retém ou devolve outro cartão semelhante. Ao mesmo tempo, observa a senha digitada. A combinação permite compras e saques posteriores. Assim que notar a troca, a pessoa deve bloquear o cartão e informar que ele pode estar fisicamente em poder de terceiros.
Cobrança repetida após falsa recusa
A maquininha apresenta uma tela, recibo ou fala do atendente indicando que o pagamento não passou. A vítima repete a operação em outro terminal ou método. Contudo, a primeira cobrança foi aprovada. Nem toda duplicidade decorre de fraude, mas duas transações próximas e com o mesmo valor justificam contestação imediata.
Aproximação, QR Code e Pix
Em pagamentos por aproximação, a cobrança pode ser concluída antes que o cliente perceba o valor. Há ainda terminais que exibem QR Code para Pix. Nesse caso, o destinatário e o valor devem ser conferidos no aplicativo bancário. O Banco Central esclarece que o Mecanismo Especial de Devolução pertence ao Pix; ele não substitui o procedimento de contestação de uma compra com cartão.
Quando a fraude ocorreu por transferência instantânea, o guia sobre golpe do Pix e medidas imediatas detalha providências próprias desse meio de pagamento.
Quais sinais ajudam a evitar o golpe da maquininha?
Desconfie quando o terminal estiver com o visor quebrado, coberto ou distante; quando o vendedor se recusar a informar o valor na tela; ou quando pedir várias tentativas sem apresentar o comprovante de cancelamento. Pressão para digitar a senha rapidamente também merece atenção.
Antes de autorizar, confira o valor, a moeda e, quando exibidos, o nome do recebedor. Não entregue o cartão fora do seu campo de visão. Em caso de erro, peça o comprovante da operação e acompanhe a notificação do banco. Se houver dúvida, interrompa o pagamento e use outro estabelecimento ou canal confiável.
Alertas por aplicativo ajudam, mas não substituem a conferência do terminal. Além disso, limites compatíveis com a rotina reduzem a extensão do prejuízo. Para compras incomuns, o ajuste pode ser feito pouco antes e revertido depois.
O que fazer imediatamente depois do golpe da maquininha?
Ao perceber o golpe da maquininha, aja por etapas e registre os protocolos. Primeiro, bloqueie o cartão e encerre sessões suspeitas no aplicativo. Se houve troca física, informe expressamente que o cartão original foi subtraído ou permaneceu com terceiro. Depois, revise o extrato para localizar todas as operações desconhecidas, inclusive tentativas de pequeno valor.
- contate o banco ou emissor pelos canais oficiais e conteste cada transação;
- anote protocolo, horário, canal e orientação recebida;
- solicite bloqueio do cartão e emissão de uma nova via;
- avise o estabelecimento ou a plataforma responsável pela venda;
- peça preservação das imagens de segurança e dos registros do terminal;
- registre ocorrência policial com narrativa objetiva e documentos disponíveis;
- acompanhe por escrito os prazos informados para análise.
Evite negociar exclusivamente pelo número que abordou você. Criminosos podem prolongar o contato e fingir que farão estorno. Use o telefone do verso do cartão, o aplicativo oficial ou o canal publicado pela instituição.
Quais provas do golpe da maquininha devem ser preservadas?
A prova do golpe da maquininha deve mostrar tanto a operação financeira quanto o contexto em que ela aconteceu. Guarde o comprovante, a fatura, o extrato, a notificação do aplicativo e a identificação do estabelecimento. Preserve também anúncio, cardápio, nota fiscal, pedido, conversa e qualquer documento que indique o preço legítimo.
Fotografe o local e o terminal apenas se isso puder ser feito com segurança. Registre data, horário aproximado, endereço, características das pessoas envolvidas e nomes de testemunhas. Solicite por escrito que o comércio preserve imagens de câmeras, porque esses arquivos podem ser substituídos em poucos dias.
Os protocolos do banco também são relevantes. Salve respostas, prazos, justificativas da negativa e documentos enviados. Não edite capturas de tela e mantenha os arquivos originais. A preservação organizada facilita a análise de um caso de crime cibernético e fraude com meios digitais.
Como contestar o golpe da maquininha e tentar recuperar o dinheiro?
A contestação deve identificar cada lançamento e explicar por que a autorização não refletiu a vontade real. Dizer apenas “não reconheço” pode ser insuficiente quando o sistema registra uso do cartão e senha. Informe o preço ajustado, a forma de manipulação, a diferença cobrada e as medidas adotadas logo após o fato.
Peça confirmação por escrito do recebimento. Quando possível, solicite os dados do estabelecimento credenciado, o identificador da transação, o horário, o terminal e a resposta da análise antifraude. Se a operação ocorreu com cartão, o emissor poderá abrir o procedimento de contestação conforme as regras aplicáveis à bandeira e ao contrato. Isso não garante estorno, mas formaliza a apuração.
Quando o pagamento envolveu relação de consumo, o Código de Defesa do Consumidor pode orientar a análise do dever de informação, da segurança do serviço e da reparação de danos. A aplicação depende de quem prestou o serviço, do tipo de falha e do nexo com o prejuízo.
Se a resposta administrativa for negativa ou incompleta, reúna a documentação antes de escalar a reclamação. Consumidor.gov.br, Procon, Banco Central e via judicial têm finalidades diferentes. A escolha deve considerar o agente envolvido, o meio de pagamento e a urgência do caso.
Quando pode haver responsabilidade do banco ou fornecedor?
A responsabilidade não é automática em todo golpe da maquininha. É preciso examinar se houve falha do estabelecimento, da credenciadora, do emissor ou de outro participante. Transações completamente incompatíveis com o perfil, sequência atípica de compras ou ausência de resposta a um aviso imediato podem ser elementos relevantes, mas precisam ser avaliados com os registros concretos.
A Súmula 479 do Superior Tribunal de Justiça reconhece a responsabilidade objetiva das instituições financeiras por danos decorrentes de fraudes e delitos ligados ao risco interno das operações bancárias. Isso não significa que toda fraude resultará necessariamente em condenação. Ainda se analisam o defeito do serviço, o nexo causal, as condutas das partes e as circunstâncias da autenticação.
Além disso, o estabelecimento pode responder quando participa da fraude, omite informação essencial, usa terminal irregular ou falha em prestar esclarecimentos sobre a cobrança. Já a instituição financeira deve demonstrar como tratou o alerta e quais mecanismos de segurança operaram. A documentação técnica é importante para evitar conclusões baseadas apenas na presença de senha.
Qual pode ser o enquadramento criminal?
Dependendo dos fatos, o golpe da maquininha pode caracterizar estelionato, além de outros delitos relacionados à subtração do cartão, à falsidade ou ao uso indevido de dados. O Código Penal é a fonte oficial para a análise, mas o enquadramento final depende da forma de execução e das provas reunidas.
Por isso, o boletim de ocorrência deve narrar os fatos sem exageros e separar o que foi observado do que é apenas suspeita. Informe valores, horários, local, meios de contato e identificadores das transações. Se houver outros débitos posteriores, liste cada um. A apuração poderá requisitar dados do terminal, do recebedor e de câmeras.
Registrar a ocorrência não substitui a contestação financeira. As duas medidas cumprem funções distintas: uma busca apurar o possível crime; a outra pretende revisar cobranças e obter eventual ressarcimento.
Como reduzir o risco em próximos pagamentos?
Hábitos simples reduzem a exposição ao golpe da maquininha. Confira o visor antes de inserir ou aproximar o cartão e recuse terminais com tela ilegível. Mantenha o cartão sempre à vista e cubra o teclado ao digitar a senha. Além disso, ative notificações instantâneas e verifique o aplicativo antes de repetir uma operação supostamente recusada.
Prefira limites compatíveis com o uso diário e desative a aproximação se ela não for necessária. Em entregas, confirme previamente o preço e desconfie de cobranças adicionais não informadas. Nunca aceite instalar aplicativos, informar códigos recebidos por mensagem ou entregar o celular desbloqueado ao atendente.
Empresas também precisam prevenir fraudes. Devem cadastrar corretamente os terminais, restringir acesso, treinar a equipe, registrar cancelamentos e responder rapidamente a pedidos de preservação de imagens. Controles internos protegem clientes e o próprio negócio contra uso indevido de uma maquininha legítima.
Perguntas frequentes sobre golpe da maquininha
Digitar a senha impede o reembolso?
Não necessariamente. O uso da senha é um elemento da análise, mas não encerra a discussão quando a vítima foi induzida a confirmar valor diferente, houve troca do cartão ou ocorreram operações atípicas. As provas do contexto e a resposta dos mecanismos de segurança são relevantes.
Existe prazo para contestar?
Os prazos variam conforme o meio de pagamento, o contrato e o procedimento do emissor. Por isso, conteste imediatamente e peça confirmação do prazo aplicável ao seu caso. A demora pode dificultar a recuperação e a preservação de provas.
O boletim de ocorrência garante o estorno?
Não. O registro documenta a notícia do fato e pode apoiar a investigação, mas não obriga por si só o banco a devolver o valor. A contestação e a análise de responsabilidade continuam necessárias.
E se o pagamento foi um Pix pela maquininha?
Avise imediatamente a instituição e solicite a avaliação do Mecanismo Especial de Devolução quando cabível. Preserve o comprovante com destinatário, chave, instituição recebedora e identificador. O procedimento do Pix é diferente da contestação de cartão.
Quando procurar orientação jurídica?
A análise é útil quando o prejuízo é relevante, o banco nega a contestação sem esclarecer os controles utilizados, existem várias transações, o comércio não preserva provas ou há dano adicional. Também ajuda a identificar os responsáveis e a medida proporcional ao caso.
Conclusão
O golpe da maquininha explora o momento de confiança do pagamento. A reação mais segura combina bloqueio imediato, contestação detalhada e preservação de provas. Quanto melhor for a reconstrução do preço, do terminal, do recebedor e dos alertas, mais consistente será a análise da fraude.
Não existe garantia automática de recuperação. Contudo, uma apuração organizada permite avaliar falhas do estabelecimento, da instituição financeira e de outros participantes. Ela também evita que a vítima trate como simples “compra com senha” uma operação obtida por engano.
Orientação jurídica para vítimas de fraudes em pagamentos
A Rocco & Canonica – Advogados atua na análise de fraudes digitais, preservação de provas, contestação de operações e definição de medidas adequadas para cada caso. Conheça nossa atuação em crimes cibernéticos e organize os documentos antes do atendimento.
