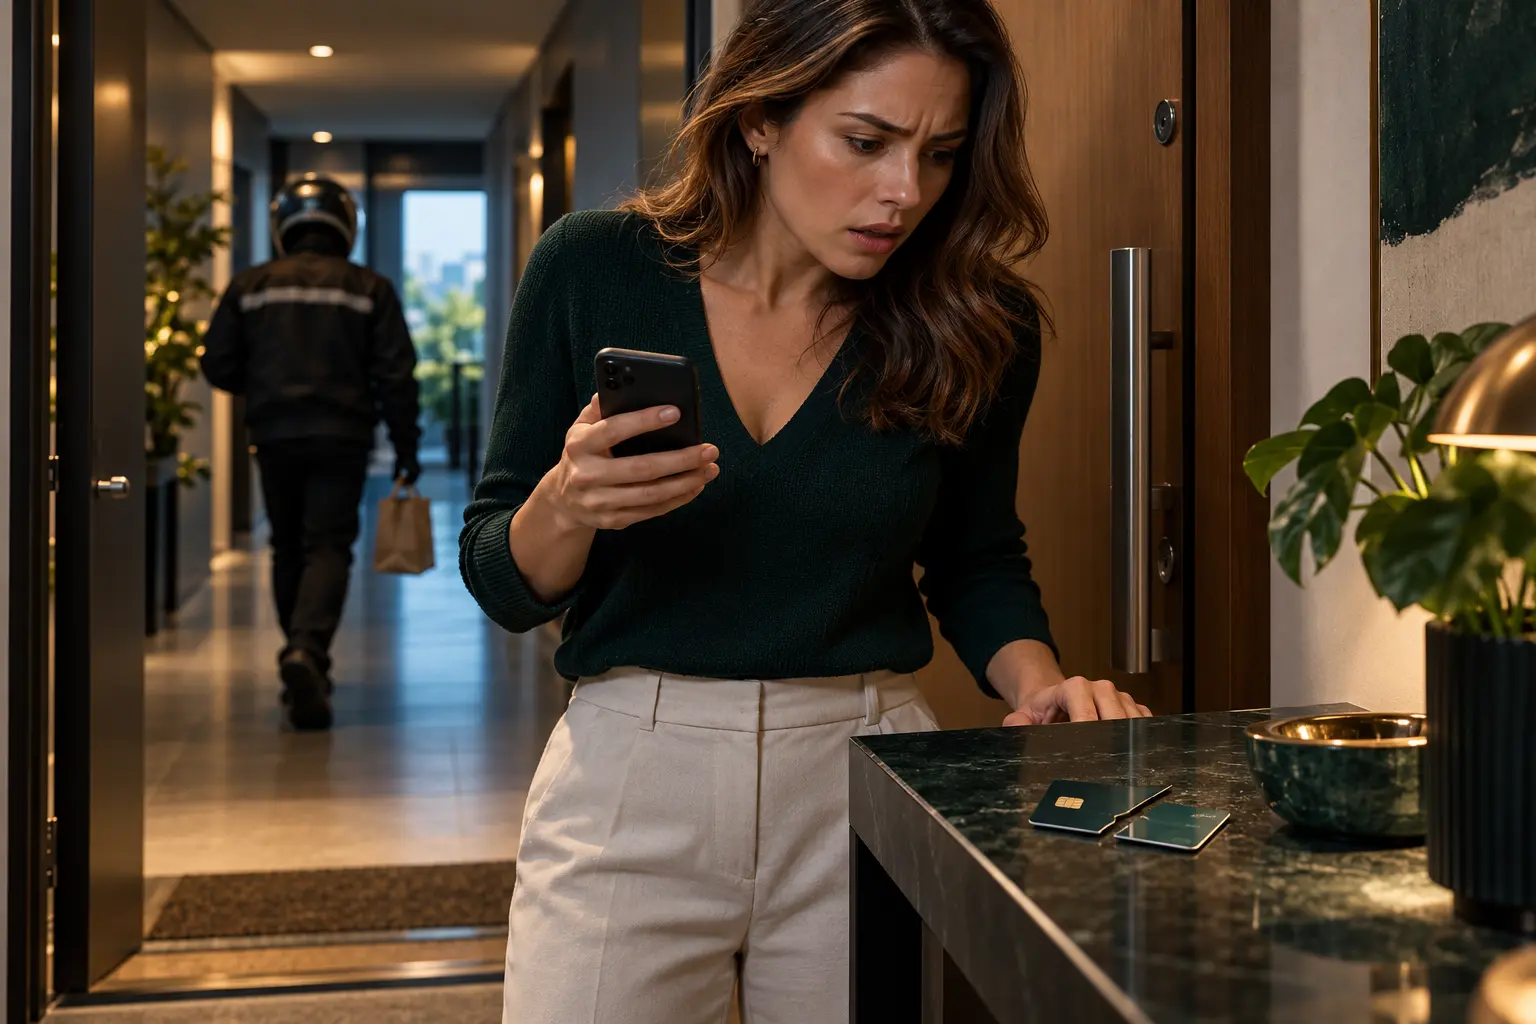
O golpe do motoboy costuma começar com uma ligação de uma falsa central bancária. O criminoso afirma que clonaram o cartão, conquista a confiança da vítima e anuncia que um entregador irá buscá-lo. Mesmo cortado, o cartão pode conservar o chip e permitir compras quando os fraudadores também obtêm a senha.
Quem percebe a fraude deve bloquear o cartão pelos canais oficiais, contestar as operações, preservar as provas e registrar a ocorrência. A devolução do dinheiro não é automática: ela depende da dinâmica do golpe, das transações realizadas e da existência de falha no serviço bancário. Agir rápido e documentar cada providência melhora a possibilidade de interromper novas perdas e discutir o ressarcimento.
O que você encontrará neste artigo
Como funciona o golpe do motoboy?
Em geral, a abordagem reproduz elementos de um atendimento bancário. A pessoa ao telefone informa dados que parecem verdadeiros, menciona uma compra suspeita e orienta a vítima a confirmar informações ou digitar a senha. Depois, diz que o cartão precisa ser recolhido para perícia, cancelamento ou substituição.
O entregador chega pouco tempo depois. Em algumas ocorrências, ele pede que a vítima corte o cartão diante dele. O corte, porém, preserva o chip. Com o cartão original e a senha, os fraudadores podem realizar compras presenciais, saques ou outras operações antes que o banco conclua o bloqueio.
Há variações. O falso entregador pode cobrar uma pequena taxa em uma maquininha adulterada, fotografar a vítima sob o pretexto de confirmar uma entrega ou recolher documentos. O Banco Central descreve essas modalidades e alerta que imagens do rosto também podem ser exploradas para abertura de contas ou contratação de crédito.
A ligação convincente costuma ser parte de uma estratégia mais ampla de engenharia social. Por isso, vale conhecer também o golpe da falsa central de atendimento, que usa urgência, informações pessoais e canais simulados para induzir a vítima a agir.
Golpe do motoboy: o que fazer imediatamente?
Primeiro, encerre qualquer contato com o suposto banco e use outro aparelho, se possível. Em seguida, acesse o aplicativo oficial ou ligue para o número disponível no site da instituição. Peça o bloqueio do cartão e das credenciais comprometidas, informe que houve fraude e solicite um protocolo.
Depois, verifique extratos, faturas, limites e empréstimos. Conteste cada operação não reconhecida de forma expressa. Se houve Pix, peça ao banco que avalie imediatamente o Mecanismo Especial de Devolução. O MED não garante o retorno do dinheiro, mas a comunicação rápida pode permitir o bloqueio de recursos ainda disponíveis na conta recebedora.
Também troque senhas, encerre sessões abertas e revise dispositivos autorizados. Caso tenha permitido foto, vídeo ou acesso a documentos, consulte o Registrato e acompanhe a abertura de contas, empréstimos ou relacionamentos bancários desconhecidos. Se os criminosos comprometeram a linha telefônica, o e-mail ou o celular, proteja esses acessos antes de criar novas senhas.
Por fim, registre boletim de ocorrência com uma cronologia precisa. Informe horário da ligação, telefone exibido, chegada do entregador, características do veículo, transações, valores e protocolos bancários. A ocorrência policial não substitui a contestação ao banco, mas formaliza os fatos e ajuda a preservar a narrativa inicial.
Ordem prática das medidas
- bloqueie cartão, conta e acessos comprometidos;
- conteste formalmente as transações e anote o protocolo;
- peça a adoção dos mecanismos de recuperação aplicáveis;
- salve extratos, mensagens, ligações e imagens disponíveis;
- registre o boletim de ocorrência;
- acompanhe novas movimentações e respostas do banco.
Quais provas preservar no golpe do motoboy?
A análise depende de fatos verificáveis. Portanto, reúna a fatura e o extrato completos, não apenas capturas isoladas. Destaque as operações questionadas, mas conserve também as movimentações anteriores, pois elas ajudam a comparar valor, horário, local, estabelecimento, frequência e forma de autenticação.
Preserve o histórico de chamadas, mensagens, gravações, e-mails e números utilizados. Salve as imagens do condomínio, da rua ou da portaria antes que o sistema as sobrescreva. Se houver testemunhas, registre seus nomes e contatos. Comprovantes do atendimento bancário, respostas formais e protocolos também devem integrar a pasta do caso.
Peça ao banco informações técnicas sobre as operações, como horário, estabelecimento, terminal, modalidade presencial ou remota, uso de chip, senha, aproximação e eventual alteração cadastral. O banco talvez não entregue todos esses dados imediatamente, mas a solicitação demonstra o esforço de esclarecimento e delimita o que as partes precisam apurar.
Organize os documentos em ordem cronológica. Uma tabela simples pode relacionar data, evento, valor, canal, protocolo e arquivo comprobatório. Essa estrutura facilita a reclamação, a análise jurídica e, se necessário, a apresentação do caso ao Poder Judiciário.
O banco deve devolver o dinheiro do golpe do motoboy?
Não existe resposta automática. O Código de Defesa do Consumidor prevê responsabilidade do fornecedor por defeitos do serviço, mas também admite causas de exclusão. Nos conflitos bancários, a discussão costuma examinar se a instituição ofereceu a segurança legitimamente esperada e se a fraude está ligada ao risco da atividade.
A análise pode favorecer o consumidor quando o banco autoriza operações claramente incompatíveis com seu perfil, ignora sinais relevantes, permite alteração cadastral suspeita ou não reage adequadamente a uma comunicação tempestiva. Valores muito superiores ao padrão, sequência incomum de compras e transações em local ou horário destoantes podem ser elementos importantes.
Por outro lado, a entrega voluntária do cartão original e da senha pode levar ao reconhecimento de culpa exclusiva ou concorrente da vítima, conforme as circunstâncias. Em 2025, a Terceira Turma do Superior Tribunal de Justiça afastou a responsabilidade da instituição em um caso específico no qual a pessoa usou o cartão original e a senha em uma compra física. O próprio Informativo 843 do STJ deixa claro que a conclusão partiu dos fatos daquele processo.
Existem decisões em sentidos diferentes quando se identifica falha do sistema antifraude ou contribuição de ambas as partes. Portanto, nem a responsabilidade objetiva do banco significa ressarcimento inevitável, nem o uso de chip e senha encerra sozinho toda a análise. O contexto e a prova técnica são decisivos.
Fatores analisados no caso concreto
- como os criminosos obtiveram dados pessoais e bancários;
- se houve entrega do cartão e compartilhamento da senha;
- se as compras destoaram do perfil habitual;
- quais mecanismos autenticaram as operações;
- quanto tempo passou até o bloqueio e a contestação;
- como o banco respondeu aos alertas da vítima;
- se havia indícios que o sistema poderia ter detectado.
O tema integra a proteção jurídica contra crimes cibernéticos e fraudes digitais. Embora o cartão seja entregue fisicamente, a abordagem, o uso de dados e as movimentações financeiras frequentemente dependem de recursos tecnológicos.
Como pedir ressarcimento após o golpe do motoboy?
A primeira etapa é a contestação formal ao banco. Identifique todas as operações, descreva o golpe e anexe boletim de ocorrência e provas. Peça resposta por escrito, cópia dos registros da análise e explicação sobre os critérios usados para aceitar ou negar o pedido.
Se a resposta não solucionar o problema, utilize a ouvidoria da instituição. A vítima também pode registrar reclamação nos órgãos de defesa do consumidor e no Banco Central. Esses canais podem estimular a revisão administrativa e formar documentação, mas não substituem uma decisão judicial sobre responsabilidade e indenização.
Antes de ingressar com uma ação, compare a versão da vítima, os documentos e os dados técnicos das transações. O pedido pode envolver cancelamento de débito, restituição de valores e, em situações justificadas, reparação por outros danos. Contudo, o dano moral não decorre automaticamente de toda fraude ou negativa bancária; precisa ser examinado conforme o impacto comprovado.
Se o banco negativou o nome, reteve salário, manteve cobrança ou recusou acesso a informações essenciais, preserve também esses fatos. A página de atuação em crimes cibernéticos apresenta como a assessoria jurídica pode organizar provas, avaliar responsabilidade e definir a medida adequada.
Como evitar o golpe do motoboy?
Desconfie de ligações que combinam ameaça, urgência e pedido de sigilo. O número exibido no identificador não comprova a origem da chamada. Desligue e procure o banco por um canal oficial, sem usar telefones, links ou contatos enviados pelo interlocutor.
Nunca entregue o cartão a uma pessoa enviada após uma ligação não solicitada. Para inutilizá-lo, corte o chip em partes e descarte os fragmentos separadamente. Não informe senha, código de segurança ou token e não digite combinações solicitadas por telefone. Também não permita fotos ou vídeos para confirmar presentes ou entregas desconhecidas.
Ative notificações de transações, reduza limites incompatíveis com o uso cotidiano e revise periodicamente dispositivos autorizados. Converse com familiares sobre o procedimento. Uma regra simples ajuda: diante de qualquer alerta, a própria pessoa interrompe o contato e inicia uma nova comunicação com o banco.
Fraudes podem migrar rapidamente do cartão para transferências. O guia sobre golpe do Pix explica as providências específicas quando a vítima envia o valor por pagamento instantâneo.
Perguntas frequentes
O banco envia motoboy para buscar cartão?
Não entregue o cartão a alguém que aparece depois de uma ligação inesperada. Se houver qualquer dúvida, encerre a chamada e consulte diretamente os canais oficiais do banco. O procedimento seguro consiste em solicitar o bloqueio e destruir o cartão cortando também o chip.
Um cartão cortado ainda pode funcionar?
Sim. Cortar apenas o plástico ou a tarja pode preservar o chip. Os criminosos exploram justamente essa falsa sensação de segurança. Por isso, o cartão comprometido deve ser bloqueado e o chip precisa ser destruído antes do descarte.
Compartilhar a senha impede o ressarcimento?
Esse fato pesa contra a vítima, mas a conclusão depende do conjunto de provas. A análise também considera o padrão das operações, os alertas ignorados, as alterações cadastrais e a resposta do banco. Não é seguro presumir aprovação ou recusa automática sem examinar o caso concreto.
Qual é o prazo para contestar as transações?
A comunicação deve ser imediata. Regras operacionais e contratuais podem variar conforme o meio de pagamento, e a demora reduz a chance de bloquear valores ou obter registros. Mesmo quando algum prazo ainda estiver em curso, esperar não traz vantagem.
O boletim de ocorrência basta para recuperar o dinheiro?
Não. O documento registra a notícia do fato, mas não determina sozinho a responsabilidade do banco. Ele deve ser acompanhado da contestação formal, dos extratos, dos protocolos e das demais provas da fraude.
Conclusão
O golpe do motoboy combina engenharia social e uso do cartão original para tornar a fraude aparentemente legítima. Depois do ocorrido, rapidez e organização importam: bloqueie os acessos, conteste as operações, peça os mecanismos de recuperação disponíveis e preserve todas as evidências.
O ressarcimento depende de uma análise individual. O profissional deve avaliar em conjunto a conduta da vítima, o padrão das transações e a capacidade do banco de detectar ou interromper a fraude. Com uma cronologia clara e documentação técnica, é possível identificar o caminho administrativo ou judicial mais adequado.
